目次
おはようございます。
web3リサーチャーのmitsuiです。
毎週土日の昼にはweb3の基礎レポートをお送りしていましたが、少し派生して1つ1つの「単語」解説記事を更新してみます。各記事をサクッと読めるような文量にして、改めて振り返れる、また勉強できるような記事を目指していきます。
第2回目は「流動性」です。
ぜひ最後までご覧ください!
前回は、DEXの中核的な仕組みである「AMM(自動マーケットメイカー)」について解説しました。AMMは、数式を使って自動的に価格を決定し、取引を成立させる画期的なシステムです。
しかし、このAMMというエンジンが動くためには、燃料が必要です。その燃料こそが「流動性(Liquidity)」です。
今回は、DEXを機能させるために不可欠な「流動性」とは何か、そしてそれを誰が提供しているのか、その仕組みとリスクについて解説します。
① 導入:AMMを支えるもう一つの存在
AMMは、「流動性プール」に貯められた資産を使って取引を行います。もしこのプールが空っぽだったら、どれだけ優れた数式があっても、取引は成立しません。
例えば、あなたがETHをUSDCに交換したいと思ったとき、プールに十分なUSDCがなければ交換はできません。スムーズな取引を実現するためには、プールには常に潤沢な資金、すなわち「流動性」が必要なのです。
では、この流動性はどこから来るのでしょうか? UniswapのようなDEXを運営する企業が用意しているのでしょうか?
答えはNoです。
中央集権的な取引所(CEX)であれば、取引所自身や提携するマーケットメイカー(大口の取引業者)が流動性を用意することが一般的です。しかし、DEXの思想は異なります。
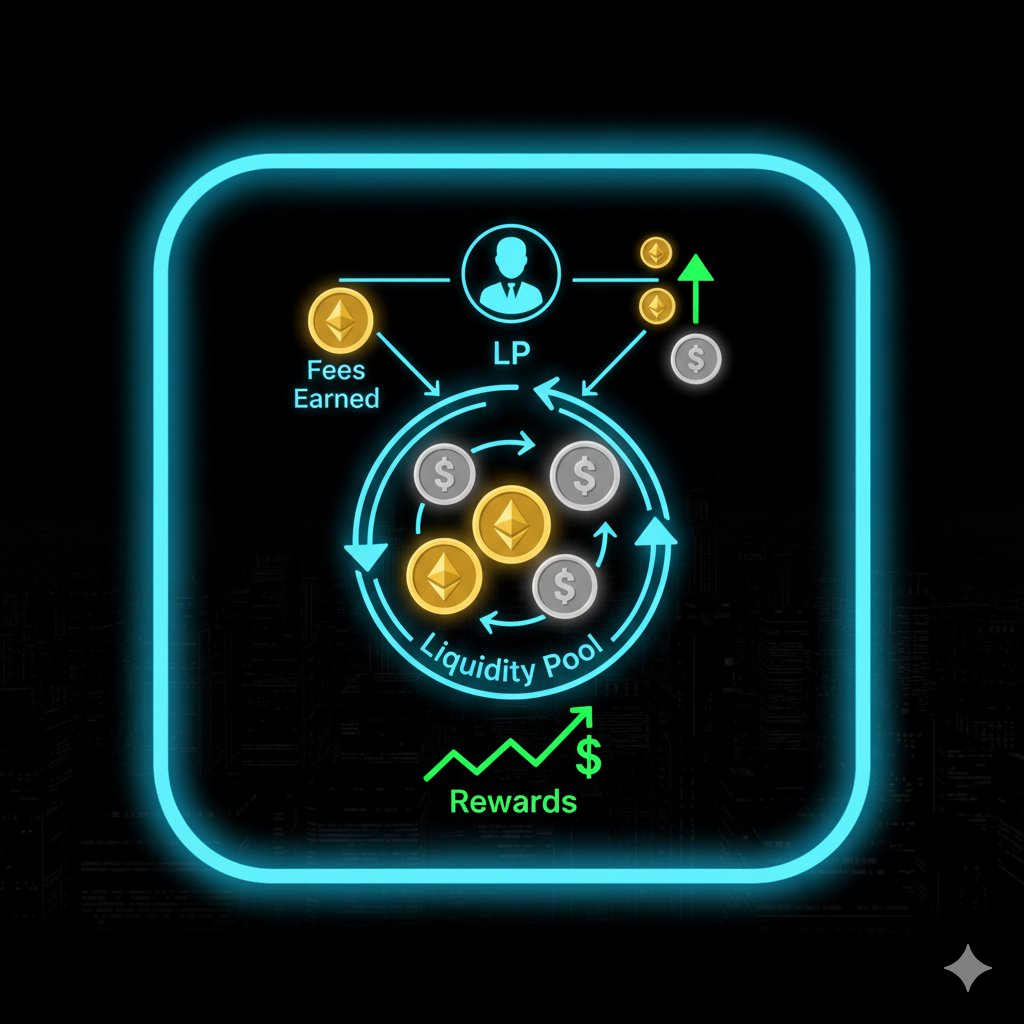
DEXの裏側には、特定の企業ではなく、私たちのような「個人投資家」が数多く存在します。彼らは「流動性提供者(LP:Liquidity Provider)」と呼ばれ、自らの資産をプールに提供することで、市場の流動性を支えているのです。
② LP(流動性提供者)とはなにか?
LPの役割は、AMMが機能するために必要な資産を貸し出すことです。
LPになるためには、対象となる流動性プールに、2種類の資産を「1対1の価値」になるようにペアで預け入れる必要があります。
例えば、「ETH/USDC」プールに流動性を提供したいとします。現在の市場価格が 1 ETH = 4,000 USDC だとすると、LPは 1 ETHと 4,000 USDCをセットにしてプールに預け入れます。もちろん、0.1 ETHと 400 USDCのセットでも構いません。重要なのは、預け入れる時点での価値が同等であることです。
では、なぜLPは自分の資産をプールに預けるのでしょうか? それは、ボランティアではありません。明確な経済的インセンティブがあります。
LPは、流動性を提供した見返りとして「手数料報酬」を受け取ることができます。
例えば、Uniswap V2(最も基本的なAMMモデル)では、プールで取引(スワップ)が行われるたびに、取引額の0.3%が手数料として徴収されます。この手数料は、プール全体に再分配され、LPが預け入れている資産の割合に応じて分配されます。
もし「ETH/USDC」プール全体の流動性のうち、1%をあなたが提供していれば、そのプールで発生した全手数料の1%を受け取る権利があります。
これは、「銀行に預金して金利を得る」構造や、「不動産を貸し出して家賃収入を得る」構造に似ています。LPは、自分の資産をDEXという市場に貸し出し、その利用料(手数料)を受け取ることで利益を得るのです。
このように、DEXでは誰もが市場の運営に参加し、その貢献に応じて報酬を得る仕組みが構築されています。
③ インパーマネントロス(IL)とは? LP最大のリスク
手数料収入が得られると聞くと、LPは非常に魅力的な投資に見えます。しかし、そこには特有のリスクが存在します。それが「インパーマネントロス(IL:Impermanent Loss、変動損失)」です。
これがLPを理解する上で最も難解で、かつ重要な概念です。
AMMの基本ルール「x × y = k」を思い出してください。プール内の資産の量は、取引によって常に変動します。そして、資産の量の比率が変わることで、価格も変動します。
LPが直面する問題は、預け入れた後に資産の価格が変動したときに発生します。
具体例で考えてみましょう。
- あなたは 1 ETH = 4,000 USDC の時に、1 ETHと 4,000 USDC(合計8,000ドル相当)をプールに預けました。
- その後、市場全体でETHの需要が高まり、ETHの価格が 1 ETH = 6,000 USDC に上昇したとします。
- AMMのプールは、外部の市場価格と連動するように自動的に調整されます(アービトラージ取引によって)。価格が上昇するということは、プールからETHが引き出され、代わりにUSDCが投入されたことを意味します。
- その結果、あなたが預けた資産のバランスは変化します。具体的には、価格が上がったETHの量は減り、価格が下がった(相対的に)USDCの量は増えます。
- 例えば、プールの状態が「0.8 ETHと 4,800 USDC」に変化したとしましょう。(※計算は簡略化しています)
- この時点でのあなたの資産の合計価値は、(0.8 ETH × 6,000) + 4,800 USDC = 9,600 ドル相当になります。
一見、資産は増えているように見えます。しかし、ここで考えなければならないのは、「もし流動性を提供せず、そのまま資産を持っていたらどうなっていたか?」ということです。
もし、1 ETHと 4,000 USDCをそのまま保有していたら、(1 ETH × 6,000) + 4,000 USDC = 10,000 ドル相当になっていたはずです。
つまり、LPとして運用した結果(9,600ドル)は、そのまま保有していた場合(10,000ドル)と比べて、400ドルの損失が発生しています。これがインパーマネントロスです。
なぜ「インパーマネント(一時的)」と呼ばれるかというと、もしETHの価格が再び預け入れた時の価格(4,000 USDC)に戻れば、この損失は解消されるからです。しかし、価格が戻らなければ、損失は確定します。
ILは、価格が上昇した場合だけでなく、下落した場合にも発生します。預け入れた時点から価格が大きく変動すればするほど、ILは大きくなります。
LPとして成功するためには、この「インパーマネントロスによる損失」を、「取引手数料による報酬」が上回る必要があります。価格変動が激しい通貨ペアではリスクが高く、価格が安定している通貨ペア(例えばUSDC/USDTのようなステーブルコイン同士)ではリスクが低いと言えます。
LPは、まさに「リスクと報酬のバランス」を見極める投資戦略なのです。
④ 集中流動性の登場(Uniswap V3以降)
従来のAMM(Uniswap V2など)では、LPは「0から無限大」までのすべての価格帯に対して均等に流動性を提供していました。しかし、これはあまり効率的ではありません。
例えば、ETHの価格が4,000ドルの時に、1ドルや10万ドルの価格帯に流動性があっても、それが使われる可能性はほとんどありません。使われない流動性は、手数料を生み出しません。
この問題を解決するために登場したのが「集中流動性(Concentrated Liquidity)」という概念で、Uniswap V3で導入されました。
集中流動性では、LPは「どの価格帯で流動性を提供するか」を自由に選択できます。
例えば、「ETHの価格が3,800ドルから4,200ドルの間だけで自分の流動性を使う」といった指定が可能です。
これにより、流動性が取引されやすい価格帯に集中するため、同じ資金量でもより多くの取引手数料を得ることができます。これを「資本効率が高い」と言います。V2に比べて、数十倍、時には数百倍の効率で運用することも可能になりました。
しかし、集中流動性は高度な戦略を要求します。指定した価格帯から外れてしまうと、流動性は一切使われなくなり、手数料報酬はゼロになります。そのため、市場の動向を予測し、適切な価格帯に流動性を再配置し続ける必要があります。
現在では、この複雑な再配置を自動化する“自動再配置プロトコル”も登場しており、流動性提供は単なる資産の貸し出しから、高度な「戦略」の領域に入ってきています。
⑤ まとめ
流動性は、DEXの血液です。
AMMが「市場の脳(アルゴリズム)」だとすれば、流動性はその「命を巡らせる資本」です。十分な流動性がなければ、市場は機能しません。
そしてDEXの興味深い点は、この重要な役割を特定の企業ではなく、私たち個人が担っているということです。誰もがLPとしてプールに資金を入れ、市場を支え、その対価として報酬を得る。
もちろん、インパーマネントロスという特有のリスクも存在しますが、それを理解し、集中流動性のような新しいツールを駆使することで、効率的な資産運用が可能になります。
web3の世界では、これまで金融機関が独占してきた「市場の裏方」の役割が、スマートコントラクトを通じて“市民によって担われる”のです。これこそが、DeFiの真髄と言えるでしょう。
流動性についての考え方も非常に画期的です。今まではマーケットメイカーしか参加できなかった機会に誰もが参加できるようになりました。今では流動性提供者への報酬方法や集中流動性などの新しいアイディアは出てきていますが、その根幹となる基礎について理解が進むきっかけになれば幸いです。
免責事項:リサーチした情報を精査して書いていますが、個人運営&ソースが英語の部分も多いので、意訳したり、一部誤った情報がある場合があります。ご了承ください。また、記事中にDapps、NFT、トークンを紹介することがありますが、勧誘目的は一切ありません。全て自己責任で購入、ご利用ください。
About us:「web3 for everyone」をコンセプトに、web3の注目トレンドやプロジェクトの解説、最新ニュース紹介などのリサーチ記事を毎日配信しています。
Author:mitsui @web3リサーチャー
「web3 Research」を運営し、web3リサーチャーとして活動。
Contact:法人向けのリサーチコンテンツの納品や共同制作、リサーチ力を武器にしたweb3コンサルティングや勉強会なども受付中です。詳しくは以下の窓口よりお気軽にお問い合わせください。(📩 X / HP)
→お問い合わせ先はこちら

DEBUNK編集長