目次
おはようございます。
web3リサーチャーのmitsuiです。
毎週土日の昼にはweb3の基礎レポートをお送りしていましたが、少し派生して1つ1つの「単語」解説記事を更新してみます。各記事をサクッと読めるような文量にして、改めて振り返れる、また勉強できるような記事を目指していきます。
第一回目は「AMM」です。
ぜひ最後までご覧ください!
web3の世界、特にDeFiを探求する上で、避けて通れない重要なメカニズムがあります。それが「AMM(Automated Market Maker:自動マーケットメイカー)」です。
私たちが普段利用する株式市場や従来の暗号資産取引所とは全く異なる方法で、資産の価格を決定し、取引を成立させるこの仕組みは、まさにブロックチェーンが可能にした金融革命の象徴と言えます。
今回は、この「AMM」がどのような仕組みで動き、なぜそれほど重要なのかを、初心者の方にも分かりやすく解説します。
① 導入:オーダーブックがいらない世界
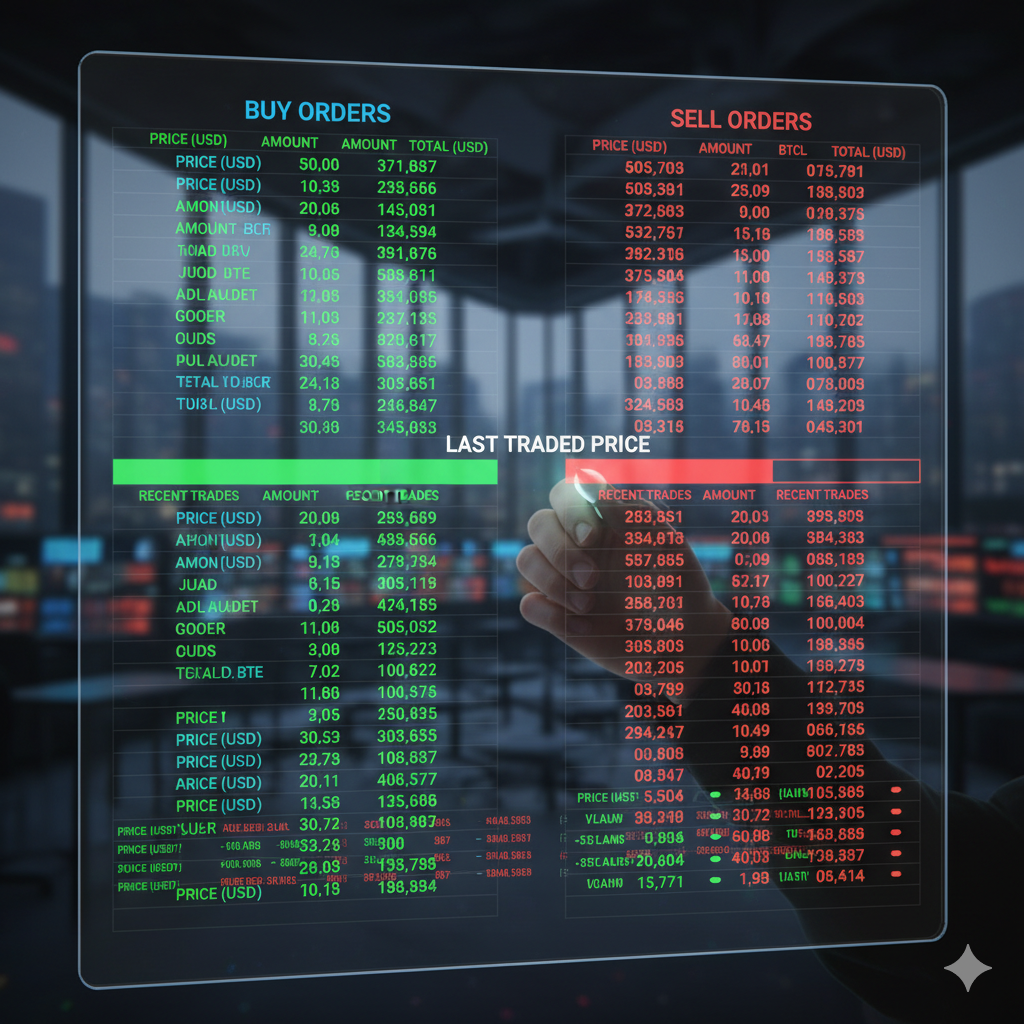
従来の金融市場で何かを売買したいとき、そこには必ず「取引所」が存在します。そして取引所は「オーダーブック(取引板)」と呼ばれる台帳を使って取引を管理しています。
オーダーブックには、「この価格で買いたい」という注文と「この価格で売りたい」という注文がずらりと並びます。取引所は、買いたい人と売りたい人の条件が一致した瞬間にマッチングさせ、取引を成立させます。これが、私たちが慣れ親しんできた市場の仕組みです。
しかし、この仕組みをそのままブロックチェーン上に持ち込むには、大きな問題がありました。
ブロックチェーンは、取引を一つ一つ記録し、世界中のコンピューターで検証していくため、処理に時間がかかります。また、取引を行うたびに「ガス代」と呼ばれる手数料が発生します。
目まぐるしく変化する市場において、注文を出すたび、キャンセルするたびに時間とコストがかかっていては、効率的な取引は望めません。従来のオーダーブック方式は、ブロックチェーンの特性とは相性が悪かったのです。
では、ブロックチェーン上で、誰も“取引相手”を探さなくても、どうやって資産を交換し、価格を決めることができるのでしょうか?
その答えこそが、「AMM(自動マーケットメイカー)」です。AMMは、取引相手を探す代わりに、「数式」と「アルゴリズム」を使って自動的に市場を作り出す仕組みなのです。
② 仕組み:価格を決める魔法の数式「x × y = k」
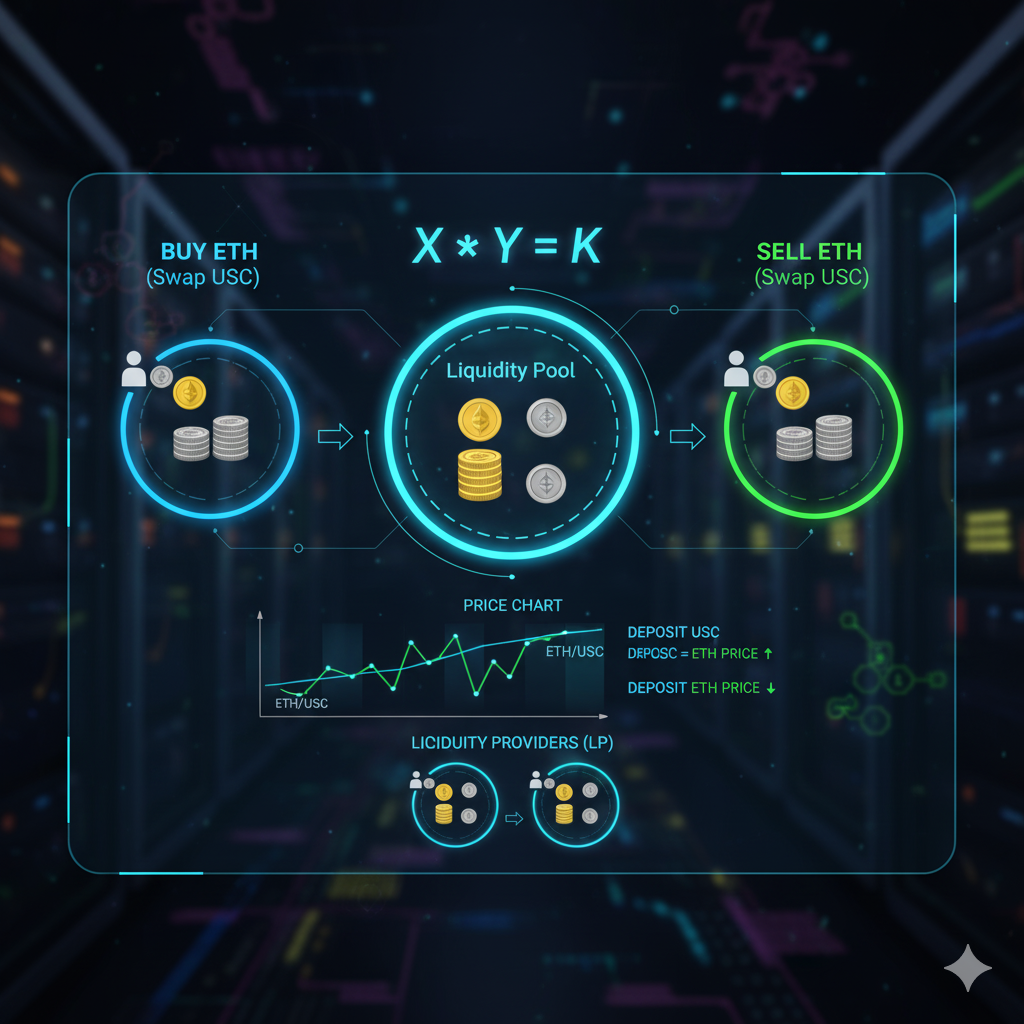
AMMの核心は、非常にシンプルな数式にあります。最も基本的なモデルでは、「x × y = k」という公式が使われます。これは「定積(Constant Product)モデル」と呼ばれます。
難しく聞こえるかもしれませんが、考え方は単純です。
まず、AMMでは資産を交換(スワップ)するために、「流動性プール」と呼ばれる、資産が貯められている場所を用意します。このプールには、通常2種類のトークンが入っています。
たとえば、「ETH」と「USDC」を交換できるプールがあるとしましょう。
- x = プールに入っているETHの量
- y = プールに入っているUSDCの量
- k = 一定の定数(Constant)
「x × y = k」のルールは、「プール内の2種類のトークンの量を掛け合わせた数(k)は、常に一定でなければならない」ということを意味します。
具体例で見てみましょう。
ある「ETH/USDC」プールに、10ETHと40,000USDCが入っていたとします。この時点でのETHの価格は、40,000 ÷ 10 = 4,000USDCです。
このプールの「k」は、10 (ETH) × 40,000 (USDC) = 400,000となります。
さて、ここにAさんがやってきて、このプールを使って1ETHを買いたい(つまり、USDCをプールに入れてETHを引き出したい)とします。
Aさんは、いくらのUSDCを支払う必要があるでしょうか?
ここで「k = 400,000」を維持するというルールが発動します。
- x × y = k
- 10ETH × 40,000USDC = 400,000
Aさんが1ETHを引き出すと、プール内のETHの量(x)は10 - 1 = 9ETHになります。
この時、プール内のUSDCの量(y)はいくつになるべきでしょうか?
- 9ETH × y =400,000
- y=400,000 / 9
- y=44,444.44USDC
9 (ETH) × y = 400,000 y = 400,000 ÷ 9 y ≒ 44,444.44USDC
もともとプールには40,000USDCがありましたから、Aさんは差額の44,444.44 - 40,000 = 4,444.44 USDC をプールに支払う必要があります。
取引前のプールの状態では、1ETH = 4,000USDCでした。しかし、Aさんが取引した結果、1ETHを買うのに約4,444.44USDCが必要になりました。
これが、AMMにおける価格決定のメカニズムです。
誰かが「ETHが欲しい」と言ってプールからETHを引き出すと、プール内のETHは減り、代わりにUSDCが増えます。その結果、ETHの希少性が高まり、自動的にETHの価格が上昇するのです。逆にETHを売る人が増えれば、ETHの価格は下がります。
重要なのは、ここには「買いたい人」と「売りたい人」のマッチングは存在しないということです。ユーザーは流動性プールを相手に取引を行い、価格は「人間の思惑」ではなく、「数式の反応」によって自動的に決定されるのです。
③ 例:Uniswapが生み出した革新
このAMMの仕組みを世に広め、DeFiブームの火付け役となったのが「Uniswap」です。
2018年に登場したUniswapはブロックチェーン上で動作するDEXです。Uniswapは、AMMのコンセプトを見事に実装し、いくつかの革新をもたらしました。
- 誰でも取引所(プール)を作れる
従来の取引所では、新しい通貨を上場させるには厳格な審査と多額の費用が必要でした。しかしUniswapでは、誰でも自由に2種類のトークンを用意し、流動性プールを作成することができます。これにより、生まれたばかりのプロジェクトのトークンでもすぐに取引が可能になり、「誰でも取引所をつくれる」時代を開きました。 - 仲介者が不要
Uniswapには、取引を管理する中央集権的な企業やサーバーは存在しません。すべての取引は「スマートコントラクト」と呼ばれる、ブロックチェーン上のプログラムによって自動的に実行されます。オーダーブックを管理する人も、マッチングを行う人も不要です。 - DeFiの基礎インフラ
AMMによる自動化された流動性と価格決定メカニズムは、レンディングやデリバティブなど、他の様々なDeFiサービスの基盤となりました。Uniswapは、まさにDeFiのエコシステムを支える基礎インフラとなったのです。
④ メリットと課題
AMMは画期的な仕組みですが、完璧ではありません。メリットと課題を整理しておきましょう。
メリット
- 常に流動性がある(相手を待たない):オーダーブック方式では、取引相手が見つからなければ売買は成立しません。しかしAMMでは、プールに資産が入っている限り、いつでも即座に取引が可能です。
- 完全な透明性:すべての取引ルール(数式)とプールの状態はブロックチェーン上に公開されており、誰でも検証可能です。不正な価格操作の余地がありません。
- 自動化された市場:スマートコントラクトによって24時間365日、自動的に市場が機能し続けます。
課題
- スリッページ(価格のズレ):先ほどの例で見たように、取引を行うとプールのバランスが変わり、価格が変動します。特にプールの規模(流動性)が小さい場合や、一度に大量の取引を行う場合、取引開始時に提示された価格と実際に約定した価格の間に大きなズレ(スリッページ)が生じやすくなります。
- 価格の不安定性:小さなプールでは、少額の取引でも価格が大きく変動してしまうことがあります。
- 価格が現実相場と乖離することも:AMMの価格は、あくまでそのプール内の需給バランスによって決まります。そのため、外部の市場(例えば大手の取引所)の価格と乖離してしまうことがあります。ただし、この価格差を利用して利益を得ようとする「アービトラージ取引」を行うトレーダーによって、価格差は自然と是正される傾向があります。
- ガス代:ブロックチェーン上での取引にはガス代が伴います。ネットワークが混雑している時はガス代が高騰し、小額取引では割高になることがあります。
⑤ まとめ
AMM(自動マーケットメイカー)は、「コードがマーケットを動かす」仕組みです。
そこでは、価格を決めるのは人間でも取引所でもなく、スマートコントラクトと「x × y = k」という数式です。取引相手を探す代わりに、私たちはアルゴリズムを相手に資産を交換します。
これは、web3が目指す「トラストレス」な世界の実現、すなわち“信頼の自動化”の象徴的な事例です。中央管理者に頼らず、プログラムによって公平で透明性の高い金融市場を実現する。
AMMは、「取引所がアルゴリズムになる」という思想を形にし、DeFiの可能性を大きく切り開いた、まさに革命的な発明なのです。
しかし、このAMMが機能するためには、流動性プールに十分な資産が預けられている必要があります。次回は、このAMMを支える「流動性」と、それを提供する人々の役割について深掘りしていきます。
個人的にDEXのAMMの仕組みはマジですごいと思います。全てのDeFiの基礎になりましたし、この発明だけでブロックチェーンのユースケースの基盤が出来上がりました。
ただ、特に最近ブロックチェーンに触れた人はAMMは難しい数式のイメージがありそのロジックを理解している人は意外に多くないので、第一回で解説してみました。
この説明でもまだ難しいかもしれませんが、ぜひ自分なりにも調べてみてください!
免責事項:リサーチした情報を精査して書いていますが、個人運営&ソースが英語の部分も多いので、意訳したり、一部誤った情報がある場合があります。ご了承ください。また、記事中にDapps、NFT、トークンを紹介することがありますが、勧誘目的は一切ありません。全て自己責任で購入、ご利用ください。
About us:「web3 for everyone」をコンセプトに、web3の注目トレンドやプロジェクトの解説、最新ニュース紹介などのリサーチ記事を毎日配信しています。
Author:mitsui @web3リサーチャー
「web3 Research」を運営し、web3リサーチャーとして活動。
Contact:法人向けのリサーチコンテンツの納品や共同制作、リサーチ力を武器にしたweb3コンサルティングや勉強会なども受付中です。詳しくは以下の窓口よりお気軽にお問い合わせください。(📩 X / HP)
→お問い合わせ先はこちら

DEBUNK編集長